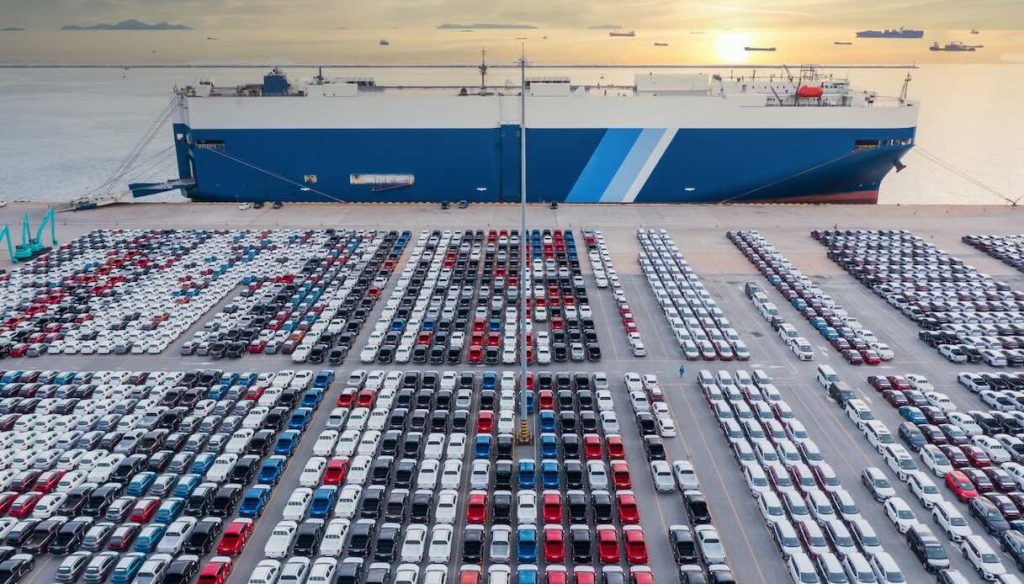
Se qualche anno fa immaginavamo le auto cinesi come un esercito di vetture che partiva dai porti di Shanghai e Tianjin a bordo di enormi navi cargo, oggi quell’immagine è parecchio incompleta.
Le case del Dragone non vogliono più limitarsi a spedire macchine già finite: puntano a mettere radici, costruendo fabbriche, stringendo alleanze e producendo sempre più vicino ai clienti.
Ne parla una mappa elaborata partendo da un rapporto di JPMorgan, che mette in fila le strategie dei principali gruppi e racconta come l’automotive cinese stia cambiando pelle. Un cambiamento che riguarda da vicino anche l’Europa.
Tra joint venture e accordi
Il motivo è semplice, e ha a che fare con i dazi. Quando un Paese alza barriere commerciali o chiede investimenti produttivi sul proprio territorio, vendere auto prodotte lontano diventa meno conveniente.
Così le aziende cinesi hanno cominciato a rilevare stabilimenti esistenti, a stringere intese con partner stranieri e a trasferire all’estero una parte del lavoro. Non è un percorso lineare: tra la Cina e il mercato finale oggi ci possono essere più passaggi, con componenti spediti e assemblati in loco, fabbriche in joint venture o produzione affidata a terzi.
L’idea è ridurre tempi e costi di ingresso, adattandosi alle regole di ciascun Paese, ma senza garanzie: una fabbrica funziona soltanto se trova fornitori affidabili, volumi sufficienti e una domanda stabile.
Le capacità estere dei vari gruppi
I numeri aiutano a capire le proporzioni. Secondo il rapporto, BYD ha una capacità produttiva annua all’estero stimata tra 650.000 e 800.000 veicoli, Chery circa 630.000, Great Wall tra 260.000 e 330.000 e SAIC oltre 250.000. Attenzione però: si parla di capacità installata e di progetti pianificati, che non coincidono con le auto realmente costruite e vendute.
Il quadro è coerente con ciò che racconta l’Agenzia internazionale dell’energia, secondo cui nel 2025 le esportazioni cinesi di elettriche sono raddoppiate rispetto all’anno prima e le vendite in Europa di modelli prodotti in Cina sono cresciute di quasi il 50%, arrivando a circa 940.000 unità.
Nello stesso anno, secondo Reuters, la Cina ha esportato in tutto 8,32 milioni di veicoli verso oltre 200 Paesi, mentre i suoi gruppi hanno investito in progetti produttivi in più di 80 mercati. A spingere in questa direzione c’è anche la forte concorrenza interna, che costringe i costruttori a cercare sbocchi altrove.
Come si spartiscono il mercato globale
Più che una spartizione rigida, la mappa mostra scelte diverse da gruppo a gruppo. BYD ha costruito una rete che comprende Thailandia, Brasile e Ungheria, oltre a un progetto in Uzbekistan attraverso una joint venture.
Chery combina stabilimenti propri, collaborazioni e assemblaggio locale, con progetti in Malesia, Spagna e Thailandia, accordi in Brasile e Vietnam e assemblaggio in Indonesia. Great Wall concentra la sua presenza industriale in Thailandia, Russia e Brasile, mentre SAIC guarda a Thailandia e India e usa anche formule di assemblaggio in altri mercati.
Altri marchi preferiscono appoggiarsi a partner già radicati. Leapmotor collabora con Stellantis per produzione e distribuzione fuori dalla Cina, mentre Xpeng ha stretto accordi con Magna in Europa e ha avviato attività di assemblaggio in Indonesia e Malesia. Geely, dal canto suo, può contare sulla rete internazionale di marchi come Volvo e Polestar.
Il risultato è un puzzle in cui i gruppi cinesi si fanno concorrenza tra loro, senza zone esclusive. La Cina, in sostanza, non esporta più solo automobili: porta all’estero capitale, tecnologia e organizzazione produttiva.